
Notizie
Struttura Full EPC o Unbundled nei progetti BESS in Italia: quale impatto sulla bancabilità?
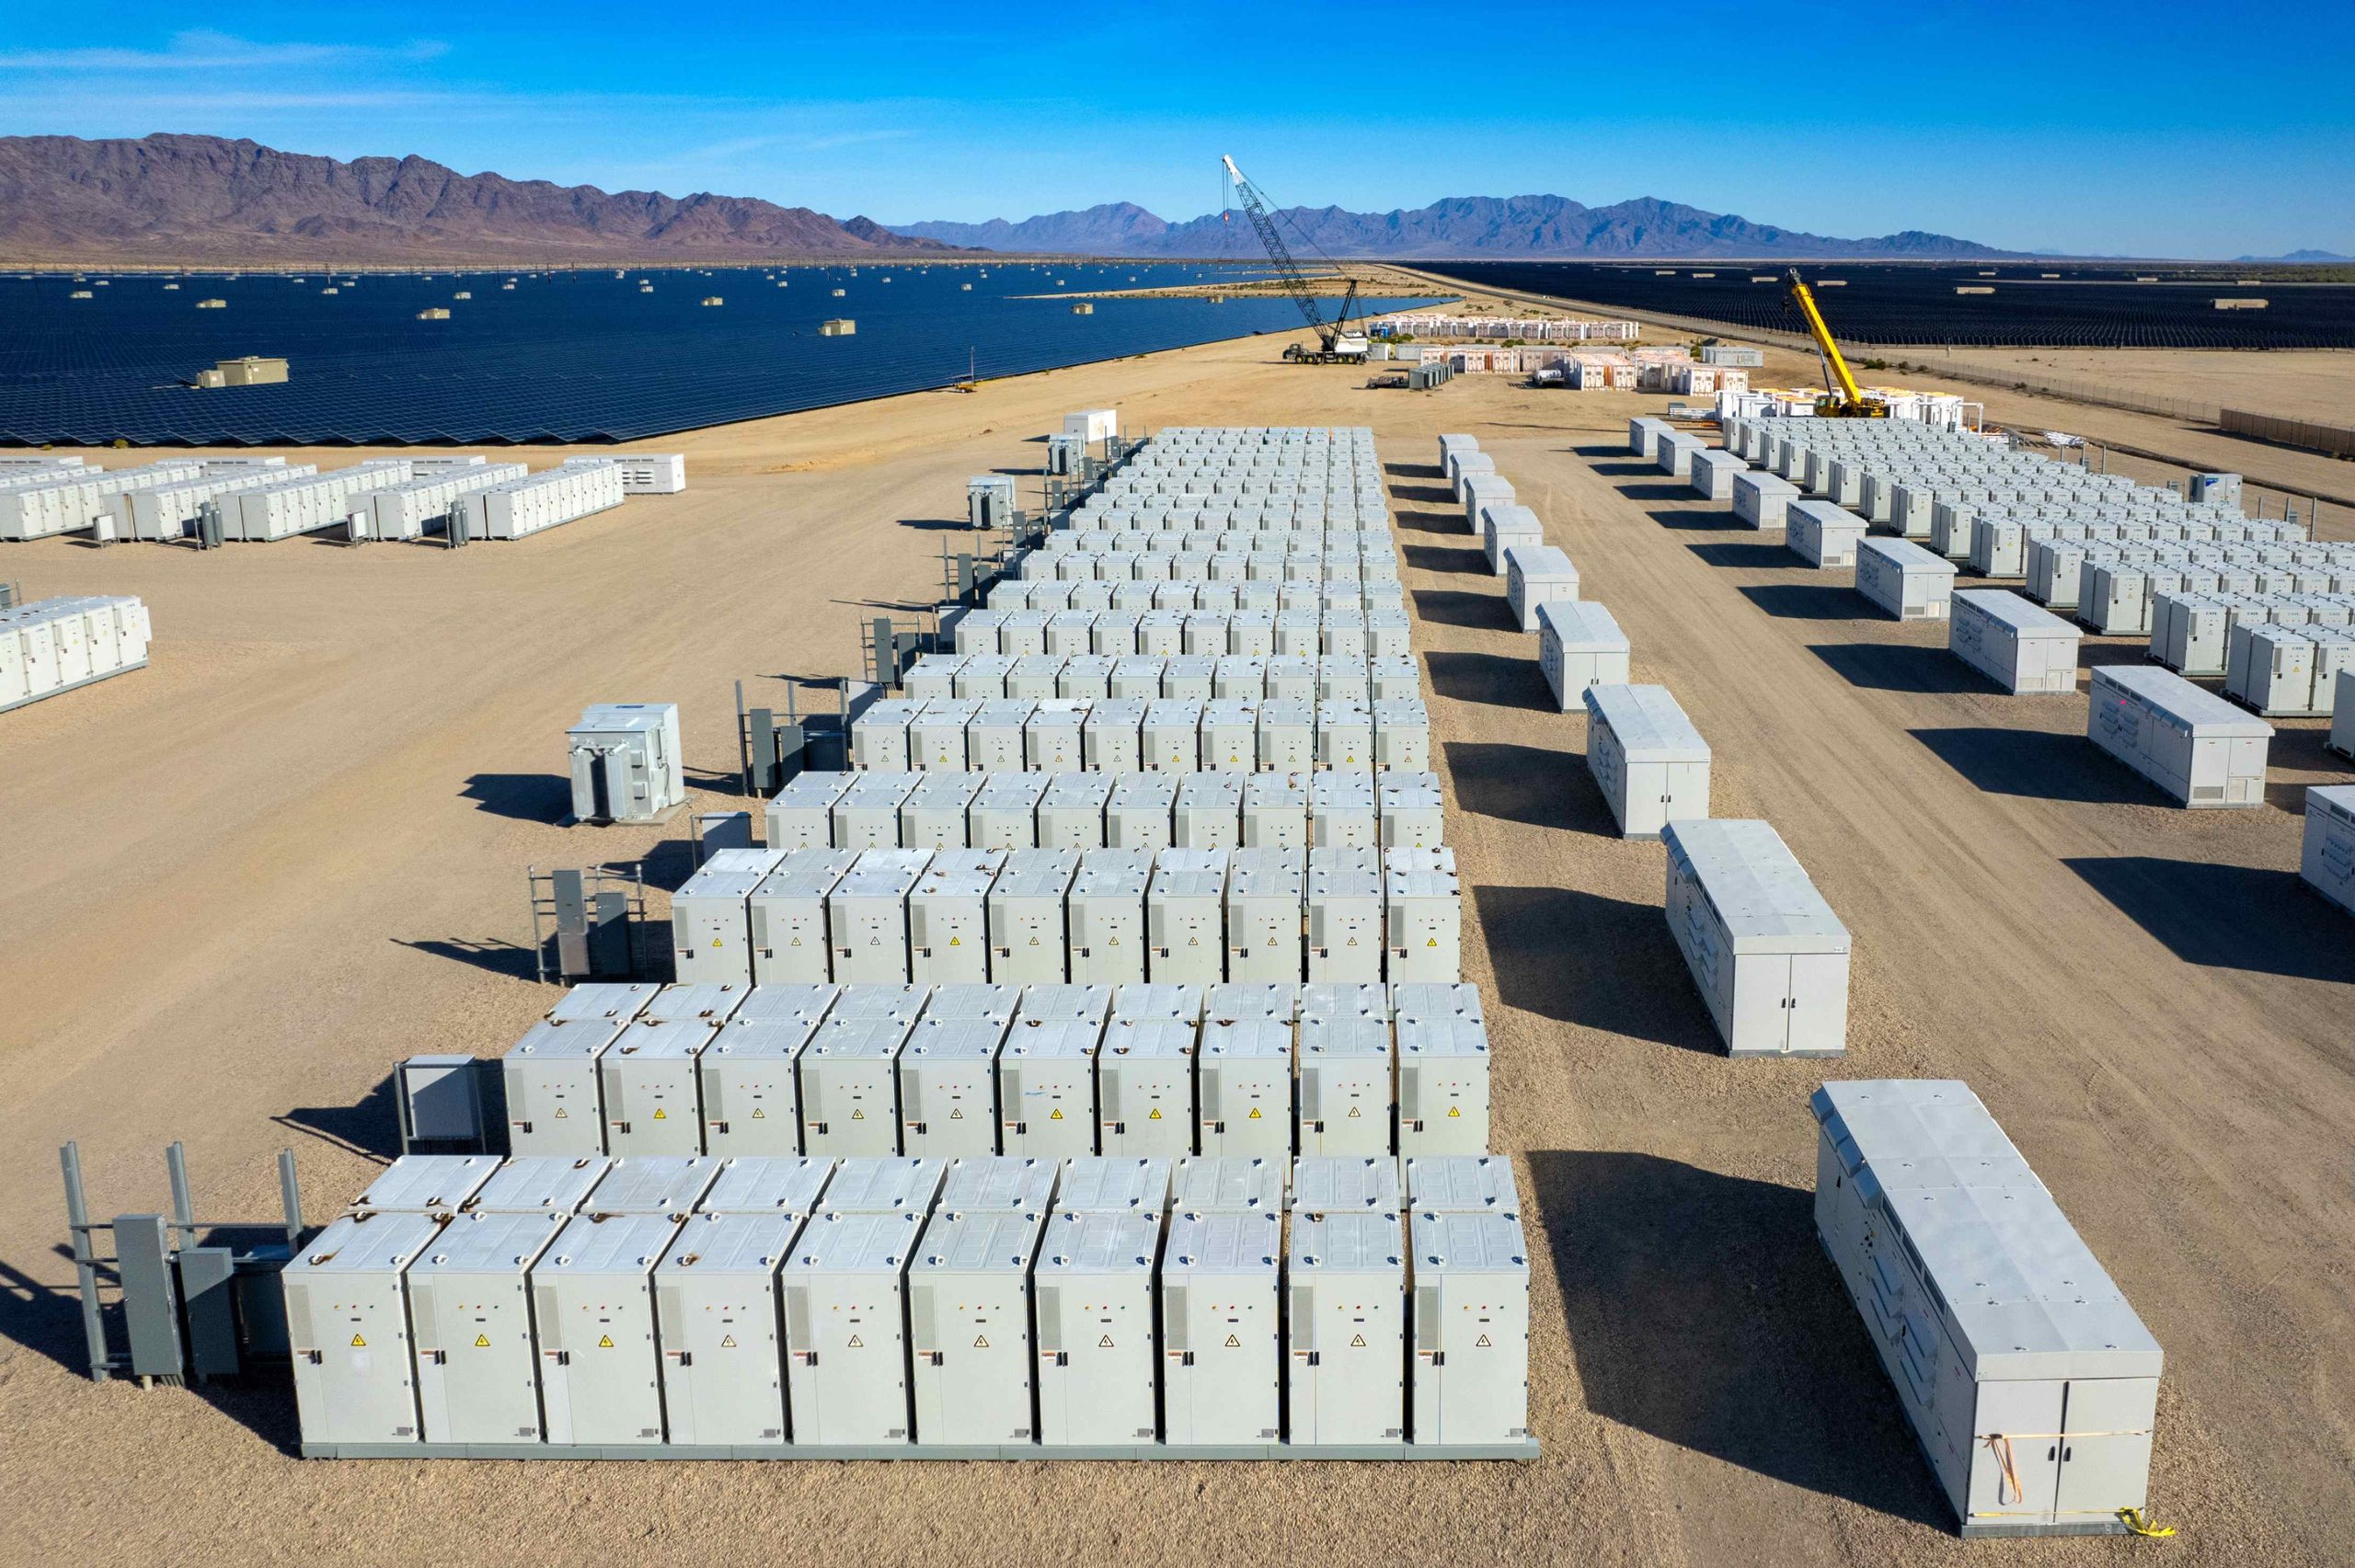
Con la rapida crescita del mercato italiano dei sistemi BESS, accelerata dalle prospettive offerte dal Capacity Market e dal MACSE, sviluppatori e investitori devono valutare quale struttura contrattuale adottare per la realizzazione di un progetto di energy storage: un contratto “full EPC” oppure un approccio “unbundled”.
La decisione viene spesso analizzata sotto il profilo dei costi, della flessibilità e del controllo sul progetto. Tuttavia, esiste un altro aspetto altrettanto rilevante: l’impatto sulla bancabilità di un progetto BESS.
Dal punto di vista degli investitori, infatti, la domanda principale non è quale modello contrattuale venga adottato, ma come vengano identificati, allocati e mitigati i rischi tecnici e realizzativi che possono influenzare la capacità del progetto di generare i flussi di cassa previsti.
Due approcci diversi alla realizzazione di un BESS
Nel modello “full EPC” un unico contraente assume la responsabilità della progettazione, dell’approvvigionamento e della costruzione dell’impianto. Il committente dispone di un interlocutore principale responsabile della consegna dell’opera secondo requisiti prestabiliti in termini di prestazioni, tempi e costi.
Nel modello “unbundled”, invece, il progetto viene suddiviso in diversi pacchetti contrattuali. Batterie, PCS (Power Conversion System), sistema di controllo, sottostazione, opere civili e attività di integrazione possono essere affidati a fornitori differenti, con il coordinamento diretto da parte dello sviluppatore o di un soggetto incaricato della gestione del progetto, come un Owner’s Engineer.
Negli ultimi anni questa seconda soluzione sta acquisendo sempre maggiore diffusione nel settore BESS, soprattutto nei mercati più maturi, Italia compresa, dove sviluppatori e investitori ricercano maggiore flessibilità nella selezione delle tecnologie e nella negoziazione delle condizioni commerciali.
Bancabilitá dei progetti BESS: cosa valutano banche e lender
Un luogo comune diffuso è che le banche preferiscano automaticamente una struttura full EPC. In realtà, la questione è più complessa.
Per un lender, la presenza di un unico contraente EPC rappresenta certamente un elemento di semplificazione nella gestione dei rischi. Tuttavia, questo non significa che un progetto unbundled sia necessariamente meno finanziabile.
Allo stesso modo, un contratto full EPC non garantisce di per sé una copertura completa dei rischi. Nei progetti BESS l’appaltatore EPC è spesso un operatore di Balance of Plant (BoP) che acquista il sistema di accumulo da un produttore terzo. Le garanzie di prestazione e di degrado vengono quindi trasferite “back-to-back” dal fornitore. La Technical Due Diligence verifica che il limite di responsabilità dell’EPC e il cap delle liquidated damages siano proporzionati al valore della fornitura delle batterie. Verifica anche che la solidità finanziaria dell’appaltatore sia adeguata agli impegni assunti e che le garanzie del produttore restino efficaci per il committente anche in caso di insolvenza dell’EPC.
Ciò che conta è la capacità di dimostrare che i rischi di interfaccia tra i diversi fornitori siano stati correttamente identificati e che esistano meccanismi contrattuali chiari per gestire eventuali problematiche durante la costruzione e la messa in servizio dell’impianto.
In altre parole, il tema centrale non è la struttura contrattuale in sé, ma la solidità dell’allocazione delle responsabilità.
Technical Due Diligence di un progetto BESS: le principali criticità da valutare
Durante una Technical Due Diligence per un progetto BESS, una parte significativa dell’analisi è dedicata proprio alla valutazione delle interfacce tra i diversi soggetti coinvolti.
Tra gli aspetti che vengono analizzati più frequentemente figurano:
- definizione dei confini di fornitura tra i vari contratti;
- responsabilità per l’integrazione tra batterie, PCS, Energy Management System (EMS) e sistemi ausiliari;
- coordinamento delle attività di commissioning;
- gestione dei test di performance;
- allocazione delle responsabilità in caso di ritardi;
- copertura assicurativa dei diversi soggetti coinvolti;
- regime di garanzie e liquidated damages;
- attribuzione delle responsabilità in fase di esercizio, ad esempio quando un calo di capacità o di disponibilità può dipendere sia dalle celle sia dalla logica di dispatch dell’EMS, con fornitori e garanzie diversi.
Quando questi elementi non risultano chiaramente definiti, aumenta il rischio che eventuali problematiche vengano attribuite a soggetti diversi senza che sia immediatamente individuabile il responsabile effettivo. È proprio questa incertezza che tende a preoccupare maggiormente i lender.
Il tema è particolarmente sensibile per i progetti aggiudicatari del MACSE o del Capacity Market. Gli obblighi assunti verso Terna, in termini di data di avvio della disponibilità e di capacità garantita, sono unici e non frazionabili. In una struttura unbundled, invece, le penali per ritardo e per mancata prestazione sono distribuite su più contratti, ciascuno con il proprio cap. Un ritardo causato da un problema di interfaccia potrebbe quindi non essere recuperabile da nessuno dei fornitori, pur esponendo la società di progetto alle penali previste dal meccanismo di capacità.
Perché l’approccio unbundled sta guadagnando terreno nel mercato italiano
Nonostante le maggiori complessità di coordinamento, molti sviluppatori continuano a privilegiare modelli unbundled per diversi motivi.
In primo luogo, consentono una maggiore libertà nella selezione delle tecnologie e dei fornitori. In un mercato in rapida evoluzione come quello dello storage, questa flessibilità può tradursi in vantaggi significativi in termini di prestazioni, disponibilità delle apparecchiature e ottimizzazione economica.
Inoltre, la crescente standardizzazione delle tecnologie BESS e l’esperienza maturata dagli operatori stanno rendendo più semplice la gestione di strutture contrattuali articolate rispetto a quanto avveniva nei primi progetti utility-scale.
Tuttavia, questa maggiore libertà richiede competenze tecniche e capacità di coordinamento sempre più avanzate lungo tutte le fasi del progetto.
Come i lender gestiscono il rischio di interfaccia
Gli esiti della Technical Due Diligence si riflettono direttamente nella documentazione finanziaria. Nei progetti unbundled è frequente che il Facility Agreement preveda, come Condition Precedent al financial close, alcuni requisiti specifici:
- la sottoscrizione di tutti i contratti principali con un programma lavori integrato e date garantite coerenti tra loro;
- un interface agreement o una matrice delle responsabilità condivisa tra i fornitori;
- la nomina di un Owner’s Engineer con un incarico adeguato;
- una polizza CAR unica a livello di progetto, possibilmente con copertura per il ritardato avvio (DSU).
A queste condizioni si aggiungono di frequente una contingency più elevata a budget o una cost overrun facility, oppure impegni di supporto da parte dello sponsor fino al completamento. Il completion test previsto dal contratto di finanziamento, infine, richiede il superamento coordinato delle prove di tutti i sottosistemi, non dei singoli contratti presi isolatamente.
Il ruolo dell’Owner’s Engineer e della Technical Due Diligence
In progetti caratterizzati da una struttura unbundled, il ruolo dell’Owner’s Engineer assume particolare rilevanza.
L’attività non si limita alla revisione tecnica delle soluzioni adottate, ma include anche la verifica della coerenza tra le diverse forniture, l’analisi delle responsabilità contrattuali e l’identificazione di eventuali gap che potrebbero generare rischi durante la costruzione o l’esercizio dell’impianto.
Allo stesso modo, una Technical Due Diligence indipendente consente a investitori e lender di comprendere se il progetto disponga di adeguati meccanismi di mitigazione e se il livello di rischio residuo sia compatibile con la struttura finanziaria prevista.
In un contesto in cui i progetti storage stanno assumendo dimensioni sempre più rilevanti e modelli di ricavo più articolati, questo tipo di analisi diventa un elemento fondamentale del processo decisionale.
Conclusioni
La scelta tra full EPC e unbundled non può essere ridotta a una semplice valutazione di costi o preferenze contrattuali.
Per lender e investitori, l’elemento decisivo è la capacità del progetto di dimostrare una gestione efficace dei rischi tecnici, realizzativi e operativi.
Un contratto EPC può offrire maggiore semplicità nella distribuzione delle responsabilità, mentre un approccio unbundled può garantire maggiore flessibilità e controllo. Entrambe le soluzioni possono risultare pienamente bancabili, a condizione che le interfacce siano correttamente gestite e che i rischi siano chiaramente identificati, allocati e mitigati.
In un mercato BESS in rapida evoluzione come quello italiano, la qualità della struttura contrattuale e della sua valutazione tecnica sarà sempre più determinante per trasformare un progetto promettente in un investimento finanziabile.
Stai valutando una struttura full EPC o unbundled per un progetto BESS in Italia? Il nostro team può supportarti nella Technical Due Diligence, nella verifica delle interfacce e nelle attività di Owner’s Engineering. Contattaci all’indirizzo info.italy@enertisapplus.com.